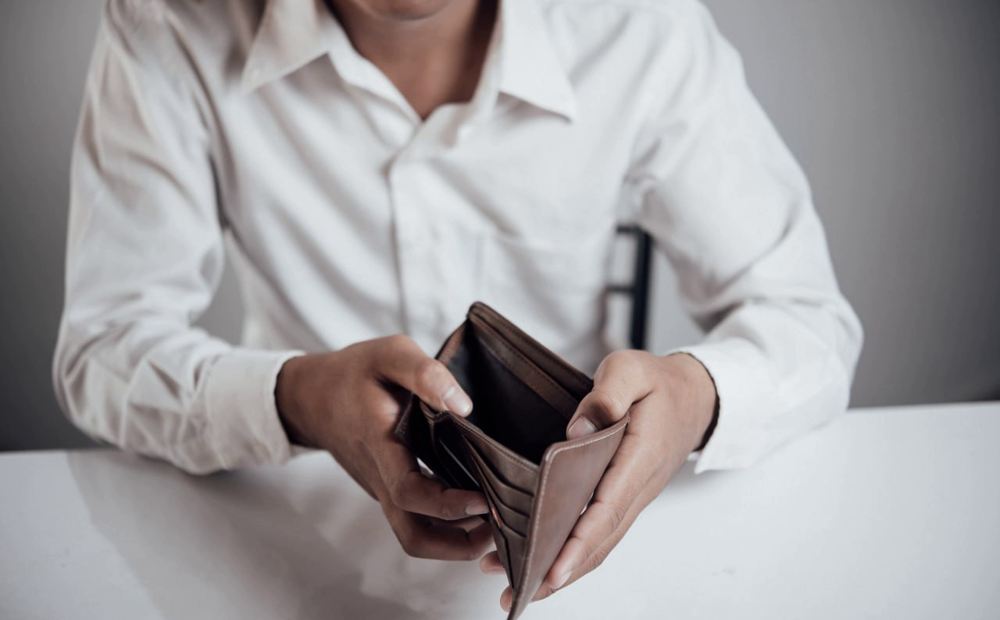
Фото magnific.com
Компания может показывать прибыль в отчетности и одновременно испытывать нехватку денег на счете. На первый взгляд ситуация кажется странной: продажи растут, бизнес работает, финансовый результат положительный – но свободных денег нет! Причина этого часто кроется не в размере прибыли, а в движении денежных средств.
Финансовая отчетность отвечает на вопрос, насколько прибыльной была деятельность компании за определенный период. Cash flow показывает другое: сколько денег фактически поступило и сколько было выплачено.
Вот простой пример. Представим кипрскую компанию, которая за год выставила клиентам счета за свои услуги на 500 000€ и получила – на бумаге – чистую прибыль 80.000€. На первый взгляд финансовый результат выглядит хорошо. Но если значительная часть клиентов оплачивает счета через 60-90 дней (то есть в рассрочку), значит эти деньги еще не поступили на банковский счет компании и не превратились в ее реальный доход.
Тем не менее, компания, несмотря на недополученные деньги от своих дебиторов, должна оплачивать зарплаты, аренду, поставщиков, налоги и другие свои текущие расходы. В результате прибыль есть, а ликвидности недостаточно.
Именно поэтому рост продаж не всегда означает улучшение финансового положения бизнеса.
Одна из наиболее распространенных причин – рост дебиторской задолженности. Чем больше счетов компании оплачиваются в рассрочку и с задержками, тем меньше реальной выручки.
Другая зона риска – запасы. Деньги уже потрачены на товары или материалы, но еще не вернулись в компанию через продажи. Однако компания должна обеспечить хранение запасов, рекламу и продвижение товара на рынке.
На Кипре к этому добавляется необходимость заранее учитывать налоговые и другие обязательные платежи. Компания может видеть положительный результат в отчетности, но при этом столкнуться с существенным оттоком денежных средств в конкретном месяце.
Поэтому ориентироваться только на показатель прибыли недостаточно.
Чтобы не столкнуться с неожиданным кассовым разрывом, не обязательно превращаться в финансового аналитика. Достаточно регулярно отвечать хотя бы на несколько вопросов:
1. Сколько денег действительно доступно компании сегодня?
2. Сколько должны клиенты и когда ожидаются платежи?
3. Какие обязательства/расходы предстоит оплатить в ближайшие месяцы?
4. Хватит ли ожидаемых поступлений для покрытия этих расходов?
Особенно важно смотреть не только на текущий баланс, но и на будущие денежные потоки. Кассовый разрыв обычно становится проблемой не в тот момент, когда денег уже нет, а значительно раньше – когда обязательства начинают расти быстрее ожидаемых поступлений.
В этом и заключается важное различие: прибыль показывает, насколько успешным был бизнес с точки зрения финансового результата, а движение денежных средств (Cash flow) – насколько бизнес способен оплачивать свои обязательства здесь и сейчас.
Поэтому недостаточно просто посмотреть на прибыль. Важно понимать, где находятся деньги компании в настоящий момент и когда мы их получим.
Регулярный контроль денежных потоков позволяет увидеть проблему раньше, чем она превращается в кризис ликвидности.

Подпишитесь, чтобы получать еженедельную рассылку с самыми актуальными статьями, статистикой и аналитикой по Кипру.